這幾年在跟企業討論 ISO 14001、ESG 或永續報告書時,常會遇到一個很有趣的情況: 明明大家談的都是環境管理,但在公司裡卻變成三件不同的工作。 ISO 14001 由環安或管理系統單位負責;ESG 可能由永續、財務或公司治理單位負責;到了永續報告書編製期間,又開始重新跟各部門收集水、電、廢棄物、碳排放等資料。 結果同一份資料,ISO 要一次、ESG 要一次,永續報告書又再要一次。 這也是很多企業推動永續幾年後開始遇到的問題「制度越做越多,但彼此沒有真正整合」。
面對 ISO 14001:2026,企業其實可以換個角度思考。與其再做一套新版 ISO 制度,不如趁這次改版,把原本的 ISO 14001、ESG 管理以及永續報告書重新串起來。
ISO 14001、ESG、永續報告書,其實各自扮演不同角色
首先要釐清的是,ISO 14001 不等於 ESG,ESG 也不等於永續報告書。 ISO 14001 比較像企業環境管理的「基本功」。 從組織情境、利害關係人、環境面向、法規要求,到環境目標、運作控制、績效監督、內部稽核及管理審查,它提供的是一套 PDCA 管理架構。 簡單來說,ISO 14001 在處理的是: 「公司營運過程會產生的環境衝擊,到底要怎麼預防和管理?」 ESG 的範圍則更大。 除了 Environment(環境),還包含 Social(社會)及 Governance(治理),所以關注的不只是污染、能源或廢棄物,也包括氣候策略、人權、勞動條件、供應鏈責任、商業道德及公司治理。ESG 比較像是在回答: 「這些永續議題,跟公司的經營風險及未來發展有什麼關係?」
至於永續報告書,則是把企業做了哪些事情、訂了哪些目標、最後做到什麼程度,整理成可以對外溝通的資訊。 所以如果用比較簡單的方式解釋: ISO 14001 負責把環境議題做好管理,ESG 把議題拉到經營與治理層級,而永續報告書則負責把成果說清楚。 三者本來就不需要完全各做一套。
ISO 14001:2026 與 ESG,其實有很多東西可以共用
從企業實務來看,ISO 14001 與 ESG 在環境面有非常多重疊的地方。
利害關係人
ISO 14001 要了解客戶、政府、社區及其他利害關係人的需求;ESG 同樣也需要了解投資人、客戶、員工、主管機關與供應鏈在意哪些議題。 既然對象差不多,就沒有必要 ISO 做一份「利害關係人分析表」,永續單位再重新做另一份。 比較實際的方式,是建立共同的利害關係人及議題資料,再依 ISO 或永續揭露的需要使用。
風險與機會
例如缺水、極端氣候、能源價格上漲、碳費增加,或客戶要求提高再生能源使用比例,這些事情對 ISO 14001 來說是環境風險與機會,放到 ESG 裡同樣也是重要的永續風險。 所以同一件事情,真的不需要評估兩次。
環境績效數據
像是能源使用量、溫室氣體排放量、用水量、廢棄物產生量、資源回收率、環境違規紀錄等,本來就是 ISO 14001 日常管理應該掌握的資料,同時也是永續報告書經常需要揭露的內容。
因此,企業最好建立一個原則:同一個數據,只有一個正式來源。 例如年度用電量由廠務單位負責,廢棄物數據由環安單位負責,碳排資料則明確指定負責單位及計算方式。 ISO 要用,就從這裡拿;永續報告書要用,也是同一個來源。 這樣不但可以減少重工,也能避免最尷尬的情況,就是同一家公司,在 ISO 管理審查跟永續報告書裡出現兩個不同的數字。
環境目標也不用各訂各的
這也是一般顧問在企業輔導時很常看到的問題。 永續報告書可能已經宣告:「2030 年溫室氣體排放降低30%。」 結果翻開 ISO 14001 的環境目標,還是:「今年節電1%。」 兩個目標本身都沒有錯,但擺在同一家公司裡,就會讓人覺得兩套制度各做各的。 比較好的做法,是把公司的 ESG 或永續策略往下展開。 例如公司已經設定中長期減碳目標,那麼 ISO 14001 就可以負責把它拆成年度能源目標、設備改善方案、責任部門、KPI及追蹤機制。
如此就會形成一條很清楚的管理線:
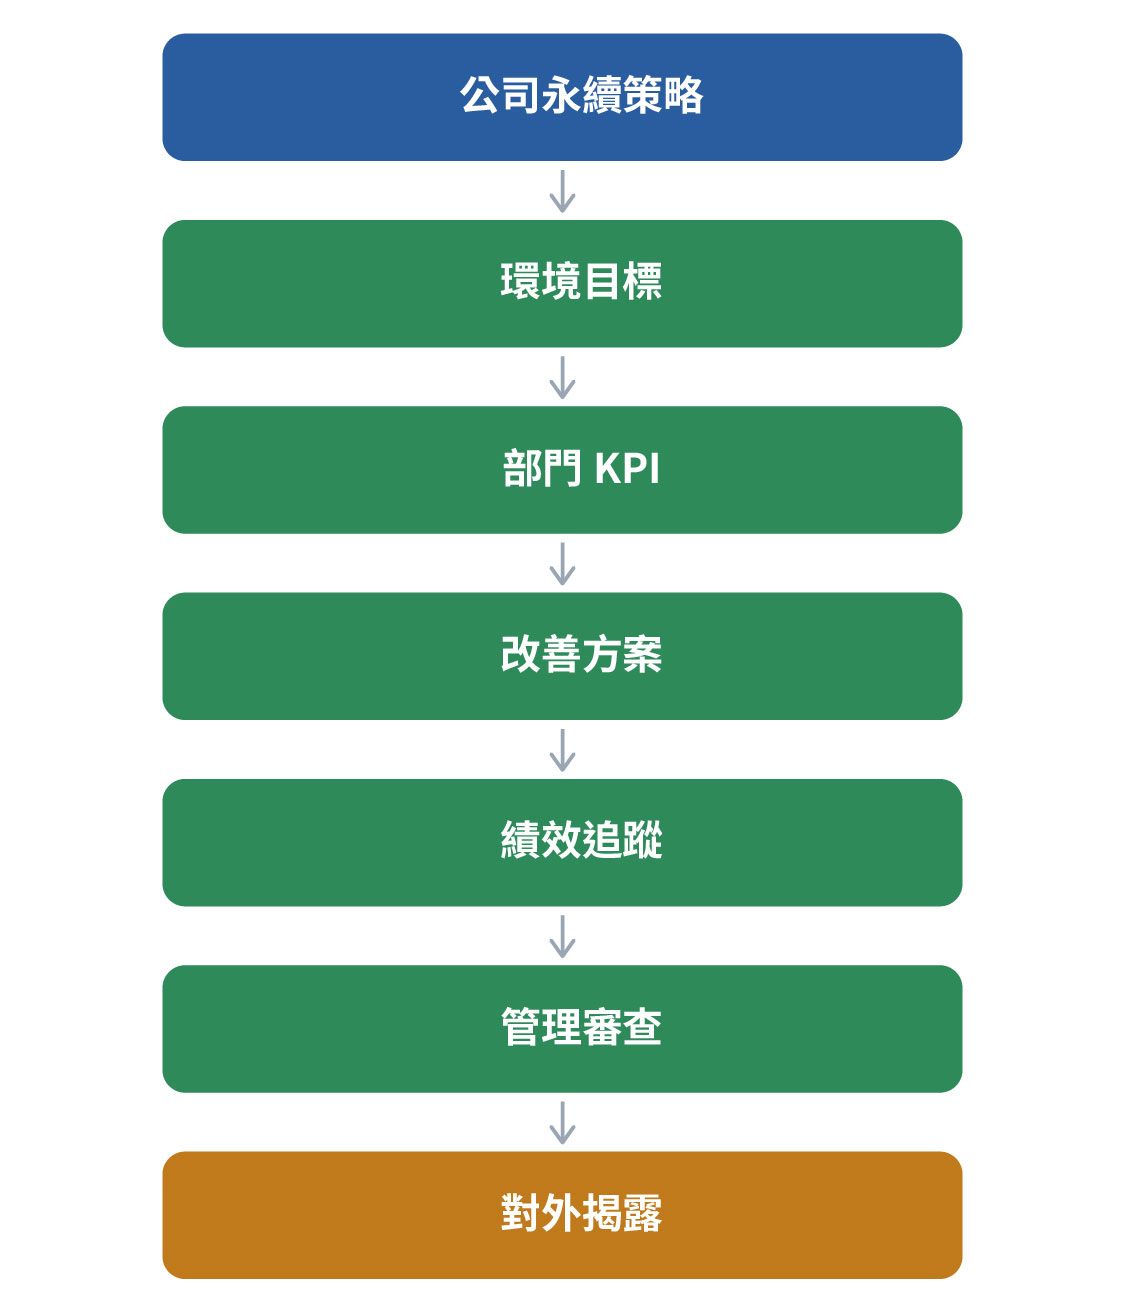
這樣 ISO 就不是另外做一套制度,而是幫公司把 ESG 目標真正落地。
企業最常見的重工,到底發生在哪裡?
重複收集資料
ISO 要一次、ESG 要一次、報告書編製又要一次。各部門一年可能收到好幾次相似的資料需求,久了自然會覺得:「不是之前就給過了嗎?」
風險評估各做各的
環安單位有 ISO 14001 風險與機會評估,永續單位有 ESG 重大議題分析,公司治理或風險管理部門又有企業風險評估。
像「缺水」這件事情,可能同時出現在三張表裡,而且分數還不一樣。 這就表示公司的制度有在運作,但資訊沒有串起來。
報告書每年都在追資料
到了永續報告書編製期間,才開始問去年用了多少水、多少電、產生多少廢棄物,甚至還要回頭翻電費單、清運紀錄。 如果每年都發生這種情況,就代表這些資料還只是「寫報告需要的資料」,而不是平常拿來管理公司的資訊。
其實 ISO 14001 本來就要求企業監督環境績效。 如果每月或每季已經有固定追蹤,那麼年底寫報告書時,理論上應該是把資料整理出來,而不是全部重新找一次。
比較實用的整合方式:一次管理,多種用途
企業不需要為了 ESG 再增加一大堆程序書,反而應該先盤點現有制度哪些東西已經可以使用。 高階主管負責決定永續方向及重大目標;ISO 14001 負責把環境議題轉換成風險、目標、管理方案及 KPI;各部門依日常工作執行並產生數據;再透過內部稽核、管理審查及績效分析確認執行成果。
最後,這些已經確認過的資訊,再拿去支援永續報告書、客戶 ESG 問卷或其他外部揭露。 這樣整套制度就會變得簡單很多:平常就是在做管理,需要揭露時,再把管理成果拿出來。 而不是等到要寫永續報告書,才開始「製造永續資料」。
總結:不要讓 ISO、ESG、永續報告書各走各的
企業現在面對的永續要求確實越來越多,但制度不一定要跟著越做越複雜。 ISO 14001 已經提供了一套相對成熟的環境管理架構,企業真正需要做的,是把氣候變遷、能源、碳排、水資源、廢棄物、供應鏈及其他重要環境議題,放進既有管理流程裡面。
ESG 再把其中重要的議題提升到經營及治理層級;永續報告書則把實際做法及績效整理後對外說明。 所以,ISO 14001:2026 與 ESG 整合的重點,並不是再增加多少表單或程序,
而是回頭確認:
- 「同一個議題,是不是只管理一次?」
- 「同一個數據,是不是只有一個正式來源?」
- 「公司的永續承諾,有沒有真的變成部門每天在做的事情?」
如果這三件事情能做到,ISO 14001、ESG 與永續報告書就不會是三套制度,而是同一套管理機制放到不同的用途上。 對企業來說,這才是最實際的整合方式,即少做一點重複工作,把時間花在真正需要改善的事情上。