從氣候到自然 - 解析《TNFD 2026 Status Report》與最新自然相關揭露要求
過去幾年,企業談永續風險時,焦點大多集中在氣候變遷、溫室氣體排放與淨零轉型。然而,2026 年最新發布的《TNFD 2026 Status Report》傳遞了一個相當清楚的訊號:
「自然」正在逐步成為與「氣候」同等重要的企業風險與財務議題。
TNFD 最新統計顯示,全球已有超過 1,000 家組織、分布於 56 個國家或地區,實際發布至少部分符合 TNFD 建議的自然相關揭露,較 2025 年成長約 100%;另已有 802 個組織正式承諾進行 TNFD 揭露,其中金融機構管理資產規模達 26.6 兆美元。 2026 年 9 月發布的 TNFD 報告因此不再只是觀察「有哪些企業承諾採用」,而開始檢視企業實際揭露到什麼程度、投資人如何使用這些資訊,以及未來監管制度可能往哪裡走。
TNFD 2026 最值得企業注意的五個趨勢
TNFD(自然相關財務揭露工作小組) 調查顯示,投資人對自然流失的關切已不只是 ESG 或環境議題,而是開始連結到企業的營運韌性、供應鏈及未來現金流。報告指出,受訪投資人普遍關注包括:
- 企業營運與價值鏈的自然依賴
- 生態系統完整性下降
- 水資源風險
- 森林砍伐與土地利用變化
- 污染
- 法規與訴訟等自然相關轉型風險
TNFD 更指出,目前全球已有超過 1,000 個組織進行某種程度的 TNFD 對應揭露,顯示「自然風險就是企業風險」的概念正在快速進入資本市場。這對企業最大的改變在於: 未來不能只說公司支持生物多樣性,而必須進一步回答「企業依賴哪些自然資源?對自然造成哪些衝擊?這些依賴與衝擊如何轉變成財務風險與機會?」
TNFD 最核心的工具之一是 LEAP 方法:
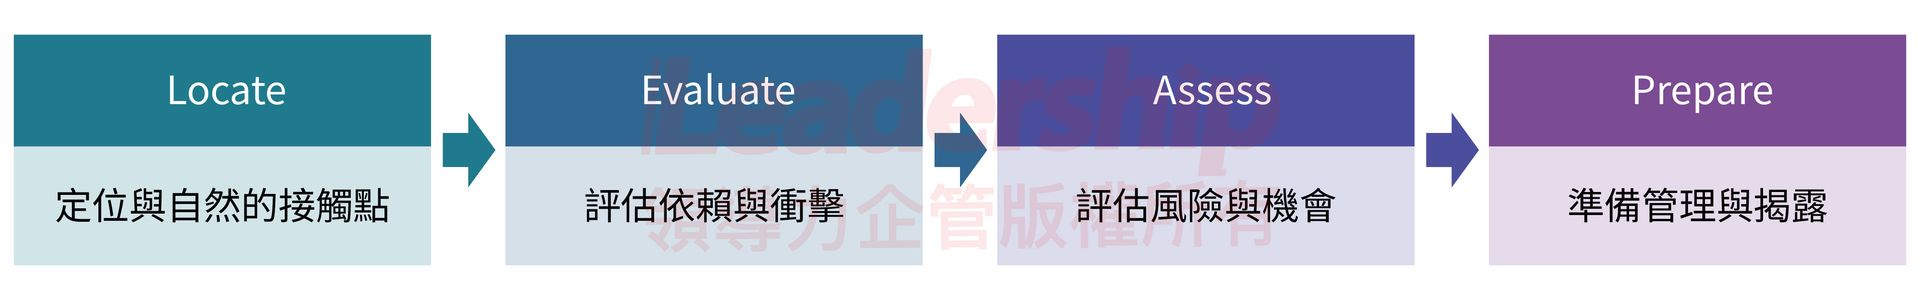
2026 年調查中,76% 的受訪者已經執行或正在進行 LEAP 評估。更值得關注的是,企業的評估範圍正在從「自身營運據點」逐步延伸至:
直接營運 → 第一階供應商 → 更深層上游 → 下游價值鏈。
TNFD 報告指出,已有 23% 的 LEAP 使用者開始同時涵蓋直接營運、上游與下游價值鏈。因此,TNFD 的難度與氣候揭露最大的差異之一,在於它高度強調:「在哪裡發生」。同樣使用 1,000 噸水,在一般地區與高度缺水地區的自然風險完全不同;同樣興建工廠,若位於生態敏感區、保護區周邊或重要水域附近,其風險也不同。這也是為什麼 TNFD 後續會越來越重視據點座標、土地利用、水資源與生態敏感區的空間分析。
對許多台灣企業而言,目前生物多樣性揭露仍常停留在:植樹、淨灘、生態復育、環境教育或保育活動。但 TNFD 2026 報告顯示,資本市場真正需要的是另外一層資訊: 企業因自然變化而暴露多少資產、收入、成本或投資? TNFD 建議的風險與機會指標已涵蓋:
- 暴露於自然相關轉型風險的資產、負債、收入與費用
- 暴露於自然相關實體風險的資產、負債、收入與費用
- 自然相關罰款與訴訟
- 投入自然相關機會的資本支出、融資或投資
- 來自 nature-positive 產品與服務的收入
這一發展與 IFRS S1/S2 非常相似:揭露的終點,不是列出一張風險清單,而是逐步說明風險如何影響企業展望與財務。
TNFD 2026 調查中,74% 投資人表示會同時使用跨產業與產業特定指標。此外,幾乎所有受訪投資人都認為,企業營運地點與自然相關依賴、衝擊、風險與機會資訊,對風險評估相當重要。報告顯示,65% 強烈同意、32% 同意需要企業提供此類 location-specific information。因此企業未來自然資訊管理,很可能必須由目前的:「公司總量資料」
進一步走向:「廠區/據點 × 生態系統 × 供應鏈 × 產品」的管理方式。
這或許是今年 TNFD Status Report 最值得注意的訊息。超過 70% 的受訪者支持強制性的自然相關揭露要求,而且多數希望相關制度在未來 1~3 年內逐步建立。其中,83% 的投資人認為強制要求有助於企業辨識及評估自然相關的依賴、衝擊、風險與機會;企業與金融機構亦普遍認為強制制度有助於建立一致、可比較的資訊。因此,TNFD 下一階段的重要性,已經不只是「有沒有企業自願加入 TNFD Adopter」。
更重要的是: TNFD 所建立的方法,正在逐步進入 GRI、ISSB、ESRS 與各國監管制度。
台灣其實已是全球 TNFD 揭露相對活躍的市場
這次報告對台灣企業而言有一個非常值得注意的數據。TNFD 利用 AI 分析全球約 10,000 家企業、數百萬份公開報告後,辨識出 1,154 家具有 TNFD- aligned reporting 的組織,台灣排名全球第四。這個結果相當值得台灣企業注意,它並不代表台灣已有強制 TNFD 法規,也不代表所有這些企業都完整揭露 14 項 TNFD 建議,而是 TNFD 的 AI 分析認為,這些企業的公開報告中已經存在一定程度符合 TNFD 架構的內容。
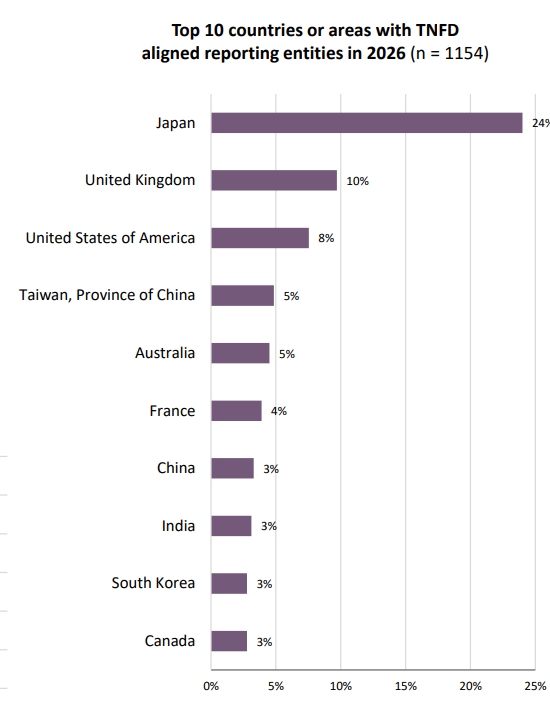
▲ 台灣占全球 TNFD-aligned reporting entities 約 5%。圖片來源:TNFD 2026 Status Report。
這也與台灣企業這兩年的實務趨勢一致:部分企業已經開始將生物多樣性、自然風險、水資源、森林、土地利用與供應鏈議題整合進永續報告或 TNFD 專章。TNFD 官方 Adopter 名單中目前也可看到多家台灣企業,包括宏碁、研華、台達電、玉山金控、永豐金控、中鼎、元太科技、光寶相關企業,以及其他電子、金融與製造企業。
換句話說:台灣企業並不是 TNFD 的旁觀者,而是亞洲自然揭露發展速度相對快的一群。
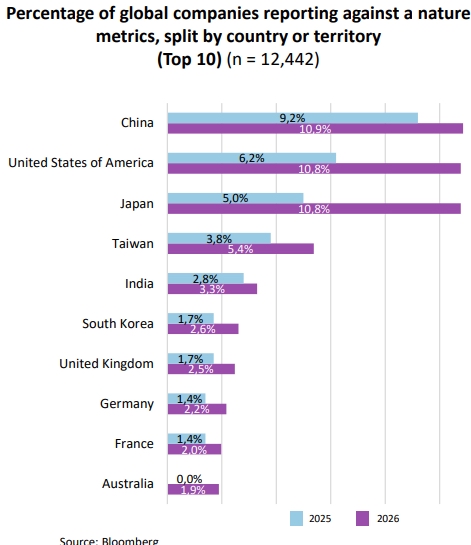
▲ 台灣自然指標揭露由 3.8% 升至 5.4%,代表「自然量化揭露正在加速」 。圖片來源:TNFD 2026 Status Report。
結語
TNFD 2026 Status Report 最重要的訊息,或許不是全球已有多少企業加入,而是自然議題正在走過一條與氣候揭露非常相似的路:
自願倡議 → 市場採用 → 投資人需求 → 全球準則 → 法規與財務揭露
2026 年對台灣企業尤其是一個重要轉折點。一方面,GRI 101 已正式進入台灣實務;另一方面,ISSB 已正式推動自然相關揭露準則制定。同時,TNFD 2026 Status Report 更顯示,台灣已位居全球 TNFD- aligned reporting 相對活躍的市場前列。因此,企業現在真正需要思考的,不應只是:「我們要不要做 TNFD?」
而應該進一步問:
「如果自然相關風險在未來幾年成為與氣候風險相似的揭露要求,我們今天是否已經掌握足夠的據點、供應鏈、自然依賴、衝擊與財務資料?」
這才是 TNFD 進入 2026 年後,企業永續管理真正需要提前準備的下一步。